🔍 En Bref : Disparition de mon LEP
Votre Livret d’épargne populaire (LEP) a disparu de votre banque ? Pas d’inquiétude, voici l’essentiel à savoir :
- 🔸 Éligibilité : Le LEP est réservé aux contribuables modérés, vérifié chaque année selon votre revenu fiscal de référence (RFR).
- 🔸 Si vous ne respectez pas les critères pendant deux années consécutives, votre banque ferme votre compte sans préavis.
- 🔸 La fermeture peut se faire sans vous consulter, car les banques peuvent désormais interroger directement l’administration fiscale.
- 🔸 Il est conseillé de transférer vos fonds vers un compte courant plutôt que vers un autre compte rémunéré, même à taux bas.
Pour plus d’informations sur des sujets similaires !
| Élément | Détails |
|---|---|
| Disparition du LEP | Remplacement par un compte épargne à 0,10% d’intérêt. |
| Préavis | Aucune notification reçue de la banque. |
| Éligibilité | Vérifiée annuellement selon le revenu fiscal de référence. |
| Sanction | Clôture automatique après deux années de non-éligibilité. |
| Impact sur l’argent | Les fonds restent dans un compte non rémunéré. |
| Réglementation | La banque peut interroger l’ administration fiscale directement. |
| Conseils | Transférer avec prudence. |
La fermeture d’un Livret d’épargne populaire (LEP) à l’insu du titulaire peut surprendre et engendrer des préoccupations quant à la gestion de ses finances. La situation de nombreux épargnants, qui réalisent soudainement que leurs économies ne fructifient plus comme auparavant, mérite d’être expliquée clairement. Cet article aborde les raisons possibles de cette fermeture, ainsi que les conséquences sur votre épargne.
Comment ma banque a fermé mon LEP à mon insu ?
Récemment, plusieurs épargnants, dont un certain Mathieu, ont constaté la disparition de leur LEP de la liste de leurs comptes bancaires. Ce qui était autrefois un compte d’épargne honnêtement rémunérateur est devenu un simple compte d’épargne classique, souvent à des taux inférieurs à ceux du LEP. Ce changement se fait sans aucun préavis de la part de la banque.
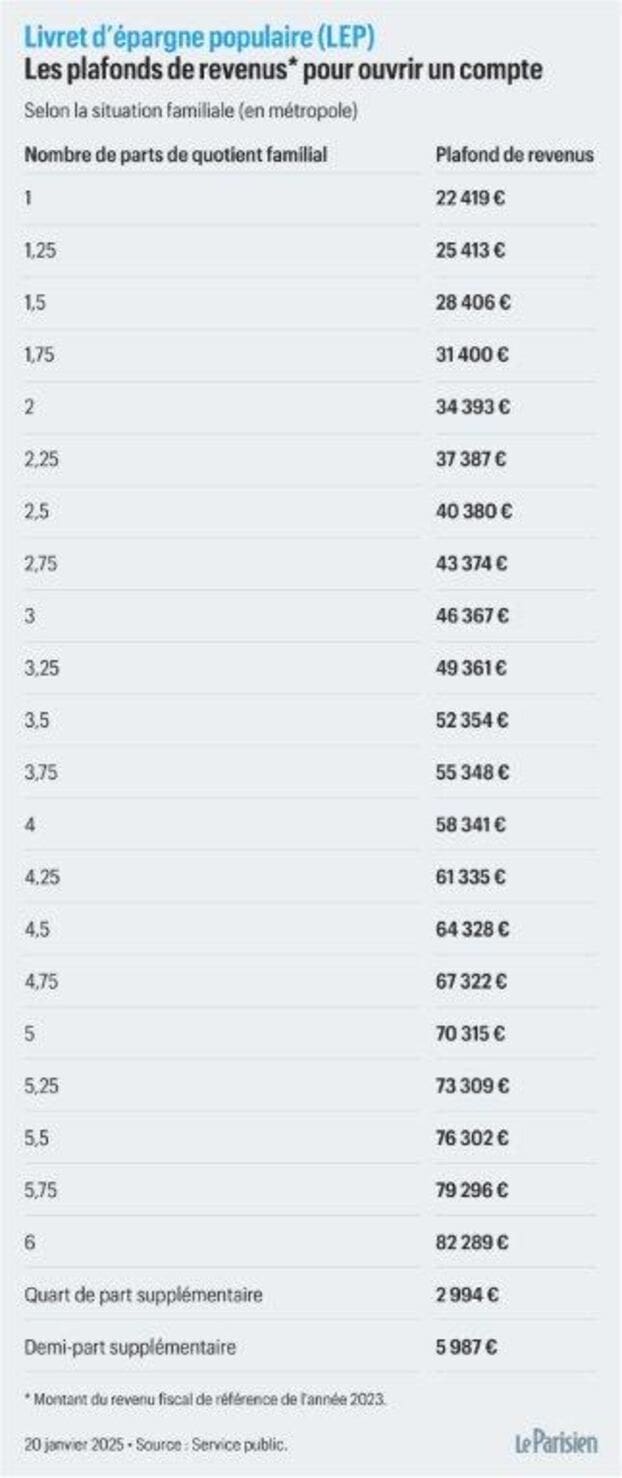
Pourquoi cela arrive-t-il ? En substance, la non-eligibilité au LEP, une situation souvent non anticipée par les titulaires, est la principale raison évoquée. En effet, l’éligibilité à ce produit est conditionnée par des revenus modestes ou moyens, qui sont réévalués chaque année en fonction du revenu fiscal de référence (RFR).
L’examen des critères d’éligibilité
Lors de l’ouverture d’un LEP, votre banque s’assure de votre conformité aux seuils d’éligibilité. Cependant, cet examen est également réalisé annuellement. Si vos revenus dépassent ces seuils pendant deux années consécutives, vous perdez le droit de maintenir votre compte LEP.
- Seuils d’éligibilité : Variables, ils sont mis à jour chaque année.
- Vérification annuelle : Réalisée par la banque basée sur votre déclaration de revenus.
- Résultat : Si les critères ne sont pas respectés, le compte LEP est automatiquement fermé.
« La fermeture est légale. Votre banque peut vérifier directement auprès de l’administration fiscale votre éligibilité sans vous consulter. » – Moneyvox.
Pourquoi mon épargne a cessé de fructifier ?
La constatation que votre épargne ne fructifie plus est souvent liée à la fermeture du LEP, mais il existe aussi d’autres considérations à prendre en compte. Si vous vous retrouvez avec un compte à faible intérêt, comme un compte épargne à 0,10 %, cela n’est pas suffisant pour voir votre épargne croître de manière significative.
Impact de la fermeture sur vos fonds
Lorsque votre LEP est fermé, votre banque n’est pas tenue de transférer vos fonds vers un autre compte rémunérateur. En règle générale, les banques initient un transfert vers un compte courant ou un compte d’attente non rémunéré.
| Type de compte | Taux d’intérêt |
|---|---|
| Livret d’épargne populaire (LEP) | 3,5 % |
| Compte d’épargne classique | 0,10 % |
| Compte courant | 0 % |
« Votre banque n’a pas l’obligation de vous informer de la fermeture. Soyez proactif dans la gestion de votre épargne et de votre communication avec l’établissement. »
Au final, la gestion de votre Livret d’épargne populaire est liée à plusieurs facteurs. Assurez-vous de rester informé et de comprendre les conditions de votre produit d’épargne. Cela vous permettra de mieux prévoir et anticiper les potentiels changements au niveau de vos finances.
La fermeture inattendue de mon LEP et l’arrêt de mon épargne
Il est difficile d’accepter que ma banque ait procédé à la fermeture de mon Livret d’épargne populaire (LEP) sans m’en informer au préalable. J’ai appris avec stupéfaction que mon compte avait disparu de mon espace personnel en ligne. Ce qui avait commencé comme un outil d’épargne sécurisé et rémunérateur s’est transformé en une véritable source d’inquiétude. En effet, la disparition de mon LEP a directement eu pour conséquence que mes économies ne fructifient plus comme auparavant.
Ce phénomène semble être plus courant qu’on ne le pense. De nombreux épargnants se retrouvent dans une situation similaire, réalisant que leur LEP a été clôturé en raison d’un non-respect des critères d’éligibilité. Dans mon cas, il s’agissait d’une évaluation de mes revenus fiscaux, qui ne correspondaient plus aux seuils requis. En effet, la réglementation impose que le revenu fiscal de référence soit vérifié chaque année, et je n’avais pas été averti des conséquences d’une telle situation.
Ce qui semble le plus déroutant, c’est que ma banque n’est pas tenue d’alerter ses clients avant de procéder à la fermeture. Cette absence de préavis a pesé lourdement sur mon état d’esprit, renforçant un sentiment d’angoisse face à la gestion de mon épargne. Le fait qu’elle n’ait pas transféré automatiquement mes fonds vers un autre compte rémunéré aggrave encore ma frustration. Mes économies, qui reposaient sur un taux d’intérêt intéressant de 3,5 %, sont désormais bloquées dans un compte offrant des taux dérisoires.
Il est crucial d’être vigilant sur l’état de ses comptes et d’anticiper de tels changements. Informer ses clients et leur fournir des explications claires sur la gestion de leurs comptes devrait être une priorité pour toutes les institutions bancaires.