À partir du 9 octobre 2025, tous les virements dans l’espace SEPA seront soumis à une vérification d’identité obligatoire afin de lutter contre la fraude financière en pleine expansion.
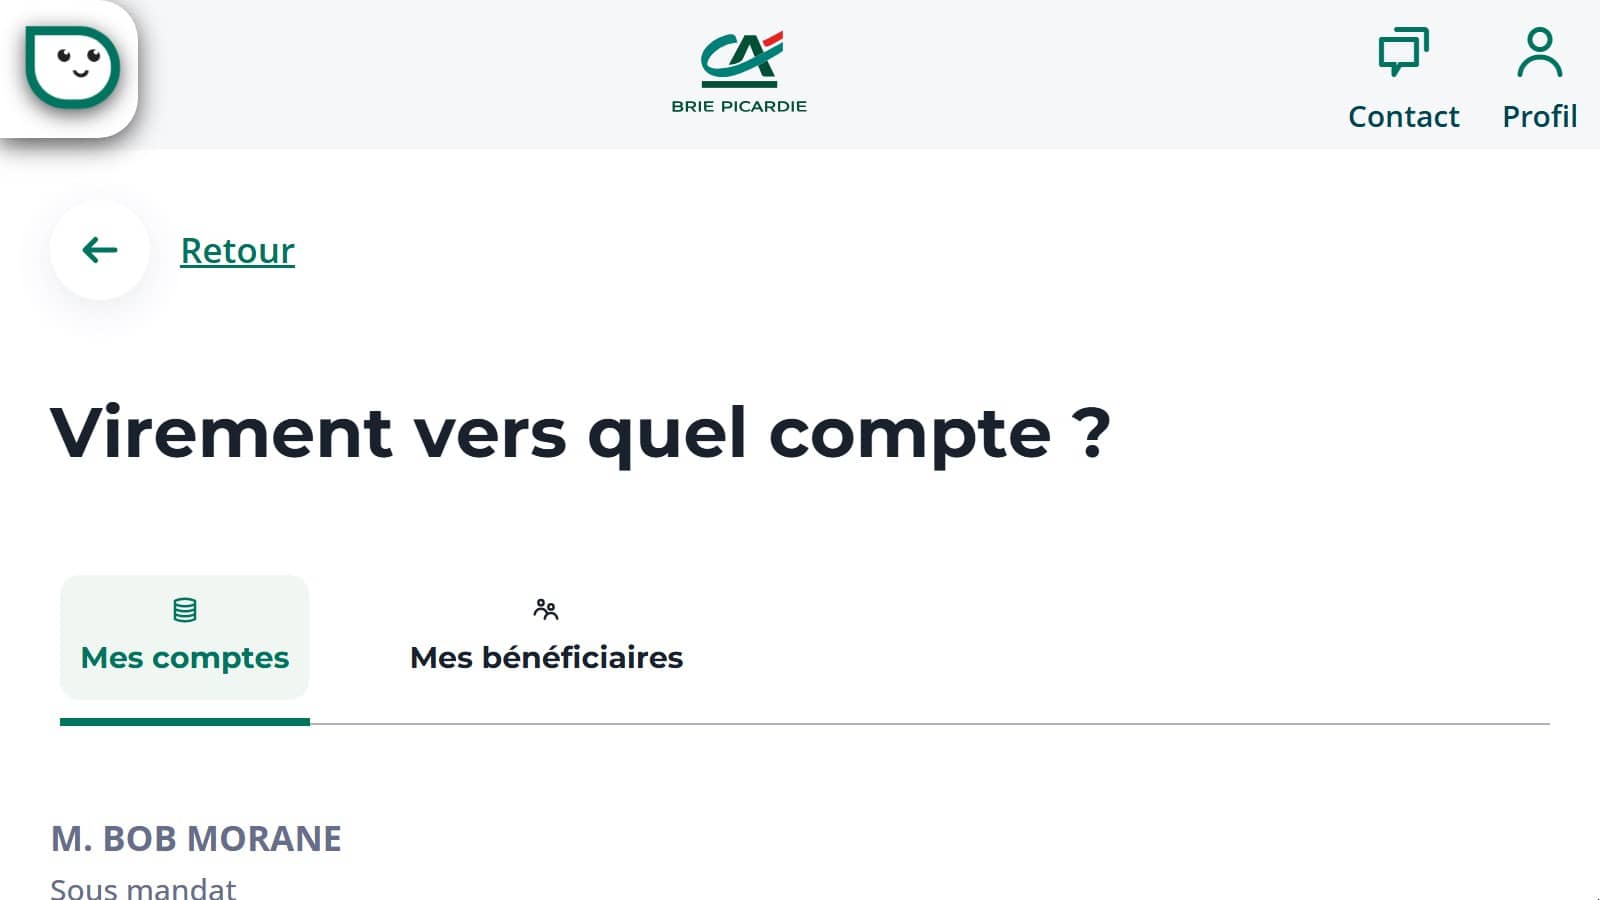
Qu’est-ce qui change ? La banque de l’émetteur devra s’assurer que le nom et le IBAN correspondent bien au titulaire du compte. En cas d’incohérence, l’utilisateur sera averti immédiatement. 📩
Pourquoi cette réforme ? En 2024, les pertes dues à la fraude aux virements sont estimées à 183 millions d’euros ! Cette nouvelle règle vise à protéger les consommateurs et à réduire les risques liés aux virements.
Pour en savoir plus : Vérification des virements, Gestion de votre argent.
| Élément | Détails |
|---|---|
| Nouvelle Règle | Vérification d’identité obligatoire pour les virements bancaires |
| Date d’Entrée en Vigueur | 9 octobre 2025 |
| Objectif | Lutter contre la fraude, qui a coûté 183 millions d’euros en 2024 |
| Champ d’Application | Virements émis dans l’espace SEPA |
| Contrôle Établi | Vérification automatique du nom du bénéficiaire et de l’IBAN |
| Cas d’Incohérence | Alerte à l’utilisateur pour vérifier ou corriger les informations |
| Impact sur les Virements Instantanés | Encourage leur utilisation, solution disponible 24h/24 |
| Changement pour les Usagers | Utilisation du nom complet du bénéficiaire à indiquer |
| Conséquences | Réduction des pertes financières dues aux erreurs ou fraudes |
À partir du 9 octobre, une nouvelle mesure de sécurité entre en vigueur concernant les virements bancaires au sein de l’Union européenne. Cette initiative vise à renforcer la protection des consommateurs face à la fraude, qui a connu une hausse significative ces dernières années. À travers une vérification d’identité obligatoire, les établissements bancaires espèrent réduire les risques d’escroquerie et rehausser la confiance dans les transactions numériques.
Virements bancaires : vérification d’identité obligatoire pour plus de sécurité
La vérification d’identité pour les virements bancaires consiste à assurer que les informations fournies par l’émetteur correspondent bien à celles du bénéficiaire. Concrètement, cela implique une consultation croisée entre la banque de l’émetteur et celle du bénéficiaire pour valider l’identité associée à chaque IBAN utilisé.
Cette vérification ne se limite pas seulement aux virements classiques, mais s’étend également aux virements instantanés qui se sont popularisés ces dernières années. Les utilisateurs doivent s’adapter en mettant à jour leurs informations et en respectant les nouvelles procédures de saisie.
“Le contrôle d’identité préalable est une avancée majeure pour contrecarrer la fraude aux virements, avec des pertes atteignant 183 millions d’euros en 2024.”
Pourquoi cette réforme est-elle nécessaire ?
À l’origine de cette réforme, une volonté de protéger les usagers des nombreux fraudes qui ont fleuri sur la toile. En effet, les escrocs exploitent souvent les failles des systèmes bancaires, usurpant des identités ou falsifiant des informations critiques. En imposant une double vérification, l’Union européenne vise à limiter ces pratiques malveillantes.
Cette nouvelle réglementation fait suite à un règlement approuvé en février 2024 par le Parlement européen et le Conseil de l’UE. Les préoccupations concernant la sécurité des paiements numériques ont engendré des mesures plus strictes pour s’adapter aux défis actuels.
| Type de virement | Vérification requise | Délais de traitement |
|---|---|---|
| Virements classiques | Oui | 1 à 2 jours |
| Virements instantanés | Oui | Quelques secondes |
Impact sur les utilisateurs des virements bancaires
Ce changement de réglementation signifie que les utilisateurs doivent être plus attentifs lors de l’exécution de leurs transactions. Ils ne pourront plus se permettre d’utiliser des appellations familières pour désigner leurs bénéficiaires. Par exemple, le nom “Papa” ou “Plombier” ne sera plus accepté dans le système de vérification. Il faudra indiquer le nom complet du bénéficiaire pour valider le virement.
“Les erreurs de saisie lors des virements peuvent entraîner des pertes financières difficiles à récupérer.”
Des virements instantanés et gratuits pour tous
Cette réforme favorise également l’adoption de solutions de paiements comme Wero, qui est désormais disponible 24h/24 et 7j/7, sans plafond maximal et à un tarif identique à celui des virements traditionnels. Les banques françaises sont tenues de proposer cette option, augmentant ainsi la flexibilité pour les usagers.
À partir du 9 octobre, non seulement les institutions devront proposer des virements instantanés, mais elles doivent également offrir un moyen sécurisé d’envoyer ces virements. Cela représente une étape importante vers la modernisation du secteur bancaire et l’amélioration de l’expérience utilisateur.
Les récents développements au sein des virements bancaires en Europe marquent un tournant décisif dans la lutte contre la fraude. Avec ces nouvelles mesures de vérification d’identité, le secteur bancaire s’engage à renforcer la confiance des consommateurs tout en s’adaptant aux défis de la digitalisation. Restez vigilant et informé des nouvelles modalités pour assurer la sécurité de vos transactions financières.
Pour approfondir le sujet, n’hésitez pas à consulter ces pages : Virements bancaires : changements et Virements : attention !.

Une avancée majeure pour la sécurité des virements bancaires
À partir du 9 octobre, l’Union européenne mettra en place une vérification d’identité obligatoire pour tous les virements bancaires dans l’espace SEPA. Cette mesure se veut un véritable rempart contre la fraude, dont les répercussions financières s’élèvent à des dizaines de millions d’euros chaque année. Elle contraint les banques à s’assurer que le nom du bénéficiaire corresponde effectivement à son compte bancaire, un processus qui renforce la sécurité des transactions.
Les escroqueries liées aux virements bancaires ont connu une hausse alarmante, et la mise en œuvre de cette vérification vise à renforcer la confiance des consommateurs dans les paiements numériques. Désormais, en cas d’incohérence, l’utilisateur sera immédiatement alerté, lui permettant ainsi de rectifier rapidement les informations avant de finaliser la transaction.
Cette évolution répond à la nécessité croissante de sécuriser les systèmes de paiement au sein de l’UE. En rendant la double vérification systématique, les établissements bancaires ont l’obligation de protéger leurs clients contre d’éventuels abus. Les particuliers et les entreprises devront s’adapter à cette nouvelle réalité, qui implique de fournir des informations précises sur les bénéficiaires lors des transactions.
Le règlement qui entre en vigueur ne se limite pas seulement à la protection des utilisateurs, mais favorise aussi l’adoption des virements instantanés, accessibles à tout moment et sans frais additionnels. Il marque un tournant significatif dans le paysage des transferts d’argent, où la sécurité et la rapidité sont désormais au cœur des préoccupations. Cette initiative est donc une opportunité pour les banques de redéfinir leur approche et de restaurer la confiance des consommateurs vis-à-vis des services de paiement en ligne.