LEP ou Livret A : Quel Choix ?
| Caractéristiques | Livret A | LEP |
|---|---|---|
| Taux actuel (2024) | 3% | 4% |
| Plafond de dépôt | 22 950€ | 10 000€ |
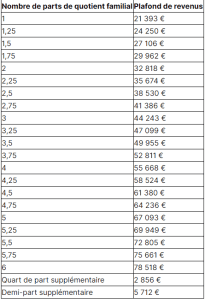
| Conditions d’accès | Aucune limite de revenu | Plafond de revenus (21 393€) |
| Fiscalité | Exonération totale | Exonération totale |
| Disponibilité des fonds | Immédiate | Immédiate |
Idéal pour :
🔹 Foyers modestes : Optez pour le LEP (4% en 2024)
🔹 Grande accessibilité : Privilégiez le Livret A (taux de 3%)
| Critères | Livret A | LEP |
|---|---|---|
| Taux d’intérêt (2024) | 3% | 4% |
| Plafond de dépôt | 22 950 € | 10 000 € |
| Fiscalité | Exonéré | Exonéré |
| Disponibilité des fonds | Immédiaate | Immédiaate |
| Conditions d’accès | Aucune limite de revenus | Plafond de revenus (21 393 €) |
| Versement minimum | Variable selon les banques | Aucun min. imposé |
Lorsqu’il s’agit d’épargner, le choix entre le LEP (Livret d’Épargne Populaire) et le Livret A peut sembler délicat. Chacun de ces livrets présente des caractéristiques spécifiques qui répondent à des besoins différents. Dans cet article, examinons les avantages et les inconvénients de chaque option pour vous permettre d’optimiser votre épargne.
Comparatif des livrets LEP et Livret A
Avant de se lancer, il convient de définir quelques différences clés entre le LEP et le Livret A. Chacun a des critères bien distincts ! Pour mieux comprendre, voici un tableau comparatif :
| Caractéristiques | Livret A | LEP |
|---|---|---|
| Taux d’intérêt en 2024 | 3% | 4% |
| Plafond de dépôt | 22 950€ | 10 000€ |
| Conditions d’accès | Aucune limite de revenus | Plafond de revenus (21 393€ pour une personne seule) |
| Fiscalité | Exonération totale | Exonération totale |
Taux et intérêts : LEP vs. Livret A
Le taux d’intérêt est un facteur déterminant dans le choix d’un livret. En 2024, le LEP propose un attractif 4%, contre un 3% pour le Livret A. Ce rendement supérieur permet aux épargnants modestes de mieux lutter contre l’inflation. Voici un exemple concret :
“Pour 5 000 euros dans un LEP, on peut obtenir 200 euros d’intérêts par an, tandis qu’avec un Livret A, cela ne ferait que 150 euros.”
Cette différence devient significative avec des montants plus élevés, d’une part pour les petits épargnants, mais également pour ceux qui peuvent atteindre les plafonds.
Plafonds et versements
Le Livret A possède un plafond de 22 950€, permettant d’épargner sans souci de limite pour les gros dépôts. Quant au LEP, son plafond est de 10 000€, limitant la capacité d’épargne pour les ménages modestes, mais offrant un meilleur taux. Il est crucial de noter que :
- Les versements sur le Livret A commencent à partir de 10€.
- Le LEP ne requiert pas de minimum de dépôt.
Astuce : Si vous êtes éligible au LEP, maximisez votre dépôt jusqu’à 10 000 euros, puis utilisez le Livret A pour le surplus. Cela vous garantit un meilleur retours sur vos économies tout en gardant une épargne disponible.
Accessibilité et fiscalité
Le Livret A est accessible à tous, sans condition de revenus, garantissant une grande simplicité. À l’inverse, le LEP nécessite que le revenu fiscal ne dépasse pas 21 393 euros pour une personne seule. Les deux livrets sont exempts d’impôts, ce qui constitue un atout non négligeable.
Dans les deux cas, les épargnants méritent de bénéficier d’une fiscalité simple sans tracas, ce qui est permis par les règles en vigueur.
Utilisation des fonds de chaque livret
Les fonds du Livret A soutiennent des projets d’intérêt général comme le financement de logements sociaux. Ce fait ajoute une dimension socialement responsable à ce produit d’épargne.
De son côté, le LEP contribue également à des projets sociaux, mais il est principalement orienté vers le soutien des foyers modestes. Le choix entre les deux peut également être influencé par cette dimension éthique.
Info : Le choix entre ces livrets dépend de votre situation. Si votre revenu est en dessous du seuil, le LEP est évident. Sinon, tournez-vous vers le Livret A pour sa flexibilité et son plafond élevé.
Conclusion : LEP ou Livret A ?
Chaque épargnant doit connaître ses besoins pour choisir entre le LEP et le Livret A. Les différences de taux, d’accessibilité et d’utilisation des fonds sont autant d’éléments à considérer pour personnaliser votre épargne et réaliser des choix judicieux. Pour en savoir plus sur les meilleurs comptes d’épargne, n’hésitez pas à consulter des ressources ici ou
explorez des options de transfert d’épargne, comme évoqué dans cet article là.

Dans un contexte économique en constante évolution, chaque épargnant doit choisir judicieusement entre les différentes options d’épargne proposées. Le Livret A et le LEP (Livret d’Épargne Populaire) émergent comme des choix prédominants, chacun offrant des avantages distincts adaptés à divers profils d’épargnants.
Le LEP se distingue particulièrement pour les foyers modestes, avec un taux d’intérêt actuellement de 4% en 2024, garantissant ainsi une protection efficace contre l’inflation. De plus, son exonération fiscale totale et la disponibilité immédiate des fonds en font un produit d’épargne attrayant pour ceux qui cherchent à maximiser leur pouvoir d’achat tout en sécurisant leur capital.
En revanche, le Livret A, bien qu’offrant un taux de 3%, reste accessible à tous, sans condition de revenus. Son plafond élevé de 22 950€ permet de constituer une épargne de précaution conséquente, et sa sûreté par la garantie de l’État en fait une référence historique dans le paysage de l’épargne française. Son utilisation pour financer le logement social et les projets durables lui confère également une dimension sociale.
Le choix entre ces deux livrets dépendra avant tout de votre situation financière. Si vous êtes éligible au LEP, il serait judicieux d’en maximiser l’utilisation avant d’envisager de passer à un Livret A pour le surplus. Pour les épargnants ayant des revenus plus élevés, le Livret A pourrait se révéler être une option plus adaptée.
Chaque épargnant doit donc évaluer ses besoins, son profil de risque et ses objectifs financiers afin de faire un choix éclairé entre ces deux solutions d’épargne réglementée. Le choix d’un produit ou d’un autre peut non seulement influencer la rentabilité de votre épargne, mais également votre tranquillité d’esprit face aux aléas économiques.