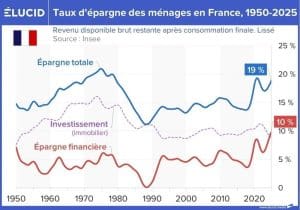
14 873 € : c’est le solde moyen des comptes courants des foyers français en octobre 2024, une baisse notable comparée aux 17 769 € de juillet 2022.
Une grande partie de cet argent n’est pas rémunéré et perd de la valeur face à l’inflation. 🏦💸
Les ménages cherchent désormais des alternatives, les taux d’intérêt du Livret A ayant atteint 3% et le LEP jusqu’à 4%.
Résultat : une tendance à orienter les économies vers des placements plus rentables, alors même que l’indice des prix à la consommation a grimpé de 0,5 % en 2020 à 5,6 % en 2022.
Les Français sont en quête de sécuriser leur épargne tout en s’assurant de la rentabilité. 🌱
| Indicateur | Valeur (euros) | Évolution | Taux d’intérêt |
|---|---|---|---|
| Encours moyen des comptes courants | 14 873 | ↓ (depuis juillet 2022) | N/A |
| Pic d’encours (juillet 2022) | 17 769 | ↑ | N/A |
| Montant moyen en janvier 2014 | 8 400 | ↑ (doubler jusqu’en 2022) | N/A |
| Taux du Livret A (actuel) | N/A | ↑ | 3% |
| Taux du LEP (actuel) | N/A | N/A | 4% |
| Indice des prix à la consommation (IPC) 2022 | N/A | ↑ | 5,6% |
| Inflation en 2023 | N/A | ↓ | 4,9% |

Les comportements d’épargne des Français ont considérablement évolué au fil des années. Actuellement, les comptes courants des Français affichent une tendance à la baisse, ce qui soulève des questions sur les pratiques financières des ménages. Au cours de cet article, nous allons examiner les raisons derrière ce phénomène, ainsi que les alternatives à considérer.
L’épargne en berne : un constat alarmant
Actuellement, le solde moyen des comptes courants des Français s’élève à 14 873 euros, une somme qui semble somme toute importante, mais qui est en déclin constant depuis un pic à 17 769 euros en juillet 2022. Cette diminution est révélatrice d’un changement de comportement d’épargne significatif au sein de la population.
Les chiffres publiés par la Banque de France mettent en lumière cette situation. Le montant n’est pas à prendre à la légère, étant donné qu’il représente la moyenne par foyer, ce qui inclut aussi bien les ménages modestes que ceux aisés. Il convient de noter que l’argent placé sur un compte courant est généralement non rémunéré, ce qui aggrave le problème d’inflation qui pèse sur le pouvoir d’achat.
Des comptes qui se vident : pourquoi une telle tendance ?
Les raisons derrière cette diminution des soldes sont multiples et s’inscrivent dans un contexte économique plus étendu. Principalement, la crise sanitaire de la Covid-19 a bouleversé les comportements d’épargne des Français. Durant cette période, un surcroît d’épargne a été constaté, mais cette épargne n’a pas nécessairement été investie dans des produits rémunérateurs.
- Taux d’intérêt bas : Avant 2022, les taux d’intérêt étaient au minimum historique.
- Inflation croissante : L’inflation a affecté le salaire des ménages, remettant en question leur capacité d’épargner.
- Changement d’orientation : Les Français privilégient de plus en plus les livrets réglementés.
« L’inflation est passée de 0,5 % en 2020 à 5,6 % en 2022, une évolution qui a eu un impact direct sur les comportements d’épargne. »
Les alternatives aux comptes courants
Face à la tendance à la baisse des soldes des comptes courants, le recours à des placements plus rémunérateurs est désormais privilégié par de nombreux Français. Quelles options s’offrent à eux ? Voici quelques-unes des alternatives à prendre en compte :
| Type de Placement | Taux d’Intérêt | Conditions de Retrait |
|---|---|---|
| Livret A | 3 % | Retrait à tout moment |
| Livret de Développement Durable et Solidaire (LDDS) | 3 % | Retrait à tout moment |
| Livret d’Épargne Populaire (LEP) | 4 % | Retrait à tout moment |
Chaque option offre des avantages notables. Les livrets permettent de préserver le capital tout en obéissant à des réglementations spécifiques. Par exemple, le Livret A et le LDDS peuvent être ouverts par tous, tandis que le LEP est réservé aux ménages remplissant certaines conditions de revenus.
Le Livret d’Épargne Populaire mérite aussi d’être mentionné pour son attractivité. Il est particulièrement avantageux pour ceux qui souhaitent jouir d’un taux d’intérêt supérieur, offrant ainsi une solution intéressante dans un environnement économique difficile.
« L’argent qui dort sur un compte courant n’est pas rémunéré et perd de la valeur à cause de l’inflation. Tournez-vous vers des options de placement. »
Au final, il est urgent que les Français se réorientent vers des solutions d’épargne plus rémunératrices afin de préserver leur pouvoir d’achat face à un contexte inflationniste.
Une tendance préoccupante pour l’épargne des Français
Les résultats récents des données de la Banque de France soulignent une situation préoccupante concernant l’épargne des foyers français. Avec un encours moyen des comptes courants qui a atteint 14 873 euros, il est manifeste que ce montant, bien que toujours significatif, a substantiellement diminué par rapport aux 17 769 euros enregistrés en juillet 2022. Ce changement met en lumière une évolution inquiétante de la gestion financière des ménages, qui semblent délaisser l’importance de l’épargne active au profit d’un maintien d’une somme sur des comptes non rémunérateurs.
Depuis plusieurs années, les taux d’intérêt historiquement bas ont contribué à une inertie dans les choix d’épargne. Le passage des taux d’intérêt du Livret A à un minimum de 0,50 % a exacerbé cette problématique et a poussé de nombreux Français à conserver leurs économies sur des comptes courants, où l’argent est inactif. Cependant, la hausse actuelle des taux d’intérêt pour des placements tels que le Livret A à 3 % et le LEP à 4 % a ouvert de nouvelles perspectives pour une épargne plus profitable.
Cette situation pourrait inciter les foyers à revoir leur stratégie d’épargne face à une inflation persistante qui érode la valeur de leurs économies. Les choix d’orientation vers des placements rémunérateurs prennent officiellement du sens pour assurer la pérennité des finances personnelles. Ainsi, même dans un contexte économique tendu, les livrets d’épargne réglementés se présentent comme une solution sans risque, permettant aux ménages de non seulement protéger leur capital, mais aussi d’en tirer des intérêts.
Avec un léger regain d’intérêt pour les placements rémunérés, il devient impératif pour les Français de prendre conscience de l’importance d’explorer des options d’épargne plus adaptées aux enjeux économiques actuels, afin de ne pas subir les effets de l’inflation sur leur pouvoir d’achat. L’évolution vers une gestion plus dynamique de l’épargne peut contribuer à un avenir financier plus serein.