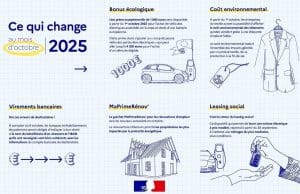
À partir du 9 octobre 2025, des nouvelles règles seront appliquées concernant les virements SEPA.
- 🔍 Introduction d’un contrôle automatique sur chaque virement.
- ✅ Vérification d’identité du bénéficiaire pour éviter les fraudes.
- 🕒 Response en moins de 5 secondes pour tous les virements, y compris instantanés.
- 💰 Service sans frais et sans impact sur les délais.
Types de concordances:
- ✔️ Correspondance parfaite: Nom exact du bénéficiaire.
- ⚠️ Correspondance partielle: Erreurs mineures (ex: orthographe).
- ❗ Non-concordance: Aucune correspondance trouvée.
- 🔧 Dysfonctionnement technique: Problèmes de vérification.
Bon à savoir: Pour optimiser la réussite des virements, utilisez toujours le nom exact tel qu’il apparaît sur le RIB du bénéficiaire. Évitez les pseudos qui peuvent entraîner des erreurs.
| Éléments | Détails |
|---|---|
| Date d’entrée en vigueur | 9 octobre 2025 |
| Objectif principal | Renforcement de la santé financière et protection contre la fraude bancaire. |
| Vérification des bénéficiaires | Contrôle du nom du bénéficiaire en rapport avec l’IBAN. |
| Types de concordance | Correspondance parfaite, partielle, ou non-concordance (alertes en cas d’anomalies). |
| Délai de réponse | Moins de 5 secondes pour tous les virements. |
| Responsabilité de l’émetteur | L’émetteur doit vérifier l’identité du destinataire. |
| Types de virements concernés | Virements standards et instantanés. |
| Coût pour les clients | Ce service sera sans frais. |
| Cas de non-concordance | Alerte forte recommandant la vérification. |
| Pratique recommandée | Être rigoureux avec l’orthographe du nom du bénéficiaire. |
À partir du 9 octobre 2025, les règles concernant les virements bancaires vont subir des changements significatifs. Ces nouvelles mesures visent à renforcer la sécurité des transactions financières, tout en facilitant les échanges entre les clients. Pour mieux comprendre ce qui va changer, il est crucial d’explorer les différentes facettes de cette réglementation.
Quelles nouvelles règles encadrent les virements bancaires ?
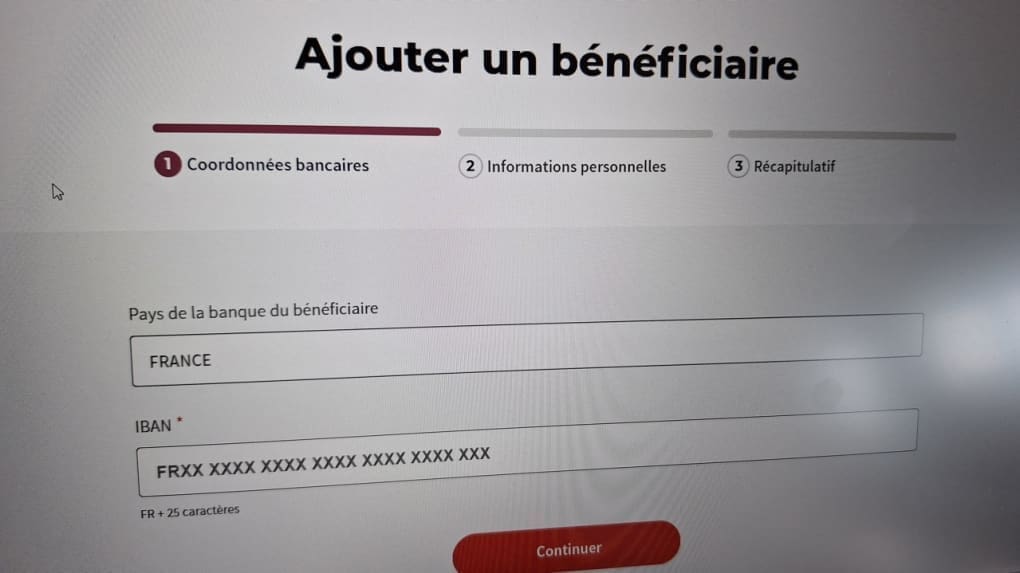
La mise en œuvre d’un cadre de sécurité accrue s’accompagne d’un contrôle automatique systématique lors de l’envoi de virements. Les banques seront alors tenues d’effectuer un diagnostic des informations fournies par l’émetteur, comparant le nom et le prénom du bénéficiaire aux données associées à l’IBAN. Cela vise à éviter la fraude, en particulier l’usurpation d’identité.
Le fonctionnement du contrôle automatique
Cette vérification ne nécessite aucune intervention de la part de l’émetteur. Lorsqu’un virement est initié, la banque effectue automatiquement une série de vérifications. Cela garantit que les informations correspondent, et en cas de non-concordance, diverses options seront présentées à l’émetteur.
- Correspondance parfaite : Le nom du bénéficiaire correspond exactement à celui enregistré.
- Correspondance partielle : Un léger écart peut être noté, comme une faute de frappe ou l’inversion des prénoms et noms. Dans ces cas-là, l’utilisateur peut poursuivre ou corriger l’information.
- Non-concordance : Aucune correspondance trouvée. L’émetteur est invité à vérifier ses données avant de valider.
- Dysfonctionnement technique : En cas d’impossibilité de vérification, l’utilisateur sera averti et devra réessaayer plus tard.
La vigilance est de mise : En vous assurant que les informations saisies correspondent exactement au RIB, vous contribuerez à la sécurité de vos opérations.
Conséquences des nouvelles règles à partir du 9 octobre 2025
Avec ces futurs contrôles automatiques, les banques espèrent réduire les risques liés aux virements. En effet, chaque virement subira une vérification qui, bien que rapide, devra être prise au sérieux par les utilisateurs.
Risques de fraude réduits
Les nouvelles mesures anticipent des cas tels que l’usurpation d’identité ou la modification frauduleuse des coordonnées bancaires. Ainsi, le volume de fraudes, bien que déjà faible, pourrait encore diminuer. En 2024, le taux de fraude sur les virements effectués par des particuliers était déjà de 0,043%, ce qui représente 43 euros sur 100 000 euros de transactions. Chaque mesure prise dans ce sens concourt à une plus grande sécurité pour l’ensemble des utilisateurs.
Points techniques supplémentaires
| Type de correspondance | Action de l’émetteur |
|---|---|
| Correspondance parfaite | Virement validé automatiquement |
| Correspondance partielle | Option de correction ou poursuite |
| Non-concordance | Alerte de vérification avant validation |
| Dysfonctionnement technique | Renouveler le virement plus tard |
Information sur les virements instantanés
Les virements instantanés ne seront pas en reste, car ils devront également s’aligner sur ces nouvelles règles sans occasionner de frais supplémentaires ni retards. L’application de ces mesures s’étend aux particuliers et aux professionnels, garantissant une homogénéité dans le respect des règles de sécurité.
Petite info : Les virements instantanés représentent 10% des transactions. En raison de leur nature immédiate et irréversible, il est d’autant plus crucial de vérifier chaque détail avant la validation.
Impact des nouvelles règles sur les clients
Pour les clients, ces nouvelles réglementations auront pour but principal de faciliter les transactions tout en assurant une tranquillité d’esprit. Les utilisateurs des services bancaires devront rester vigilants, en particulier lors de la saisie des informations, afin d’éviter des complications lors de leurs virements. La maîtrise des détails lors de l’envoi d’argent devient ainsi une priorité.

Nouvelles règles encadrant les virements à partir du 9 octobre 2025
À partir du 9 octobre 2025, une évolution majeure des règles de sécurité des virements SEPA sera mise en place. Cette décision, émanant des autorités européennes, vise à offrir une protection renforcée contre la fraude bancaire et à sécuriser les transactions pour les particuliers comme pour les professionnels.
Le dispositif de « vérification du bénéficiaire », également désigné sous le terme de « verification of payee », obligera les banques à réaliser un contrôle automatique lorsqu’un client souhaite effectuer un virement. Ce processus impliquera de confronter le nom et le prénom ou la raison sociale du destinataire avec les informations associées à l’IBAN fourni. Si des discordances sont détectées, l’émetteur sera alerté et pourra choisir de confirmer ou d’annuler la transaction.
Ce contrôle automatique n’entraînera aucun frais supplémentaire pour les clients et n’impactera pas le délai d’exécution des virements, ceux-ci étant toujours opérés en moins de cinq secondes, même pour les virements instantanés. Cette mesure, bien qu’efficace pour minimiser les risques d’erreur humaine ou de fraude lié à l’usurpation d’identité, place également une responsabilité sur les utilisateurs : il leur appartient de vérifier l’exactitude des informations saisies pour garantir la bonne réception de leurs fonds.
En conclusion, la mise en œuvre de ces nouvelles règles marque un progrès significatif vers une sécurisation accrue des transactions financières en Europe. Toutefois, la vigilance des utilisateurs demeure indispensable pour prévenir toute éventualité de fraude et sécuriser leurs opérations bancaires.