📅 Règle des quinzaine : Les intérêts sont calculés par quinzaine.
🗓️ Dépôts : Faites vos dépôts avant le 30/31 décembre pour bénéficier des intérêts de la seconde quinzaine.
💡 Astuce : Un virement avant le 15 compte pour la première quinzaine!
📉 Plafonds à vérifier : Evitez les dépôts au-delà des plafonds pour ne pas perdre de gains.
🌱 Livret A et LDDS : Le LDDS est utile si votre Livret A est plein, avec les mêmes conditions.
🏦 Période critique : Anticipez un éventuel virement en fonction des horaires de votre banque.
🔍 Informations utiles : En savoir plus sur les règles du Livret A, optimiser les intérêts, et les conditions du Livret A. N’oubliez pas de maîtriser votre épargne pour démarrer l’année en toute sérénité!
| Élément | Détails |
|---|---|
| Plafond Livret A | 22 950 € |
| Taux d’intérêt | 3 % |
| Calcul des intérêts | Par quinzaine |
| Délai pour un virement rentable | Avant le 30/31 décembre |
| Retraits optimaux | 1er ou 16 du mois |
| Alternative au Livret A | LEP |
| Gestion des plafonds | Assurez-vous de respecter les plafonds |
| Date de valeur des virements | Vérifiez les délais dans votre banque |
| Livret de Développement Durable et Solidaire (LDDS) | Pour un complément d’épargne |
| Stratégie de fin d’année | Alimentez en priorité le Livret A |
À l’approche de la fin de l’année, il est crucial d’optimiser votre épargne, notamment avec le Livret A. Son plafond de 22 950 € et la règle des quinzaines sont des éléments fondamentaux à comprendre pour maximiser vos intérêts. Cet article se penche sur les stratégies à adopter avant le 31 décembre afin de tirer le meilleur parti de votre épargne.
Comprendre le Livret A : un placement sécurisé
Le Livret A est un produit d’épargne très prisé en France. Avec un taux d’intérêt de 3 %, il constitue un refuge pour de nombreux épargnants. Les intérêts sont exonérés d’impôt et de prélèvements sociaux, ce qui en fait un outil de gestion financière attrayant et à faible risque. À chaque fin de quinzaine, les intérêts sont calculés, ce qui rend la période autour du 31 décembre particulièrement stratégique.
Les transactions sur le Livret A étant soumises à des règles spécifiques, il est nécessaire de bien se préparer. Un dépôt effectué avant le 30 ou 31 décembre comptera pour la seconde quinzaine, maximisant ainsi les intérêts pour l’année suivante. Voici quelques conseils :
- Vérifiez vos saldos et les dates de valeur avant d’initier des virements.
- Programme les dépôts avant le 30/31 décembre pour ne pas rater la seconde quinzaine.
- Évitez les retraits avant le 1er ou le 16 du mois pour ne pas compromettre l’accumulation d’intérêts.
« Mieux vaut un virement à temps qu’une quinzaine perdue. »
Maximiser les intérêts du Livret A : stratégies à adopter
La maximisation des intérêts repose sur une gestion astucieuse de vos fonds. Pour que chaque euro soit productif, suivez ces pratiques.
Avant le 31 décembre, assurez-vous que votre Livret A n’atteint pas son plafond. Si c’est le cas, des alternatives existent, comme le Livret d’Épargne Populaire (LEP), dont je vous parle plus en détail ci-dessous.
Astuce : Si vous programmez un virement, optez pour un virement instantané. Cela évite les complications liées aux heures limites ou aux jours fériés.
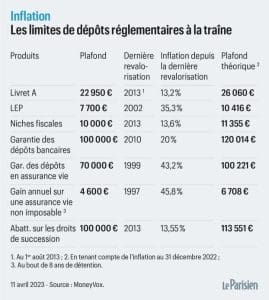
Les plafonds à respecter
| Produit | Plafond | Taux d’intérêt |
|---|---|---|
| Livret A | 22 950 € | 3 % |
| LDDS | 12 000 € | 3 % |
| LEP | 7 700 € | 6,10 % |
Warning : Le Livret A reste un produit d’épargne de base, mais si vous approchez le plafond, réévaluez votre stratégie. Le Livret d’Épargne Populaire (LEP) peut s’avérer plus avantageux si vous êtes éligible.
Choisir le bon moment pour les retraits
Pour les retraits, privilégiez le 1er ou le 16 de chaque mois. Cela permet de conserver vos intérêts accumulés. Évitez les retraits en cours de quinzaine, qui peuvent pénaliser vos gains.
Les intérêts des livrets réglementés sont calculés par quinzaine, cela impacte directement votre retour sur investissement.
Mes conseils pour optimiser votre épargne
Note : Conservez toujours une épargne de précaution accessible pour les imprévus. Typiquement, il peut être utile de maintenir un montant : 500 € sur votre compte courant.
Le LDDS est un complément utile au Livret A, surtout lorsque ce dernier est plein. Avec un plafond de 12 000 € et un taux d’intérêt identique, il reste une option intéressante. De plus, l’épargne souscrite finance des projets de transition énergétique.
Anticiper les délais bancaires
Avant de faire vos dépôts de fin d’année, vérifiez les délais de virement de votre banque. Les virements instantanés garantissent une bonne organisation. N’oubliez pas que les chèques ou dépôts d’espèces peuvent avoir une date de valeur différente, souvent décalée.
Évaluer les alternatives : le LEP et au-delà
Si votre Livret A est déjà à son maximum, pensez à explorer d’autres produits. Le Fonds en Euros ou un PEL récent sont d’autres options à considérer. Le rapport sécurité/liquidité peut varier, c’est pourquoi garder une marge d’imprévu peut s’avérer pertinent.
Pour de plus amples informations sur les choix d’épargnes, vous pouvez consulter ces liens : LEP ou Livret A et Date de versement des intérêts.
Maximiser vos intérêts sur le Livret A avant la fin d’année
Le Livret A, produit d’épargne populaire en France, offre un plafond de 22 950 € et un taux d’intérêt de 3 % actuellement. Comprendre la règle des quinzaines est essentiel pour maximiser vos intérêts, surtout à l’approche de la nouvelle année. Les intérêts sont calculés par quinzaine, ce qui signifie que le moment de vos dépôts peut avoir un impact significatif sur le montant total des intérêts que vous percevez.
Pour bénéficier des intérêts de la seconde quinzaine du mois de décembre, il est crucial de déposer votre argent sur votre Livret A avant le 30 ou 31 décembre. En agissant rapidement, chaque euro déposé travaille pour vous et commence à produire des intérêts dès le 1er janvier. Cela vous permet non seulement de recevoir vos intérêts mais également de commencer l’année sur une note positive en ayant une épargne productive.
Il est également recommandé de vérifier régulièrement votre solde afin de vous assurer que vous n’avez pas atteint le plafond. Une fois ce plafond atteint, les fonds peuvent dormir sur votre compte courant, ce qui n’est pas optimal. Pensez à diversifier vos options d’épargne. Si le Livret A est plein, envisagez d’utiliser un LDDS (Livret de Développement Durable et Solidaire) qui offre les mêmes avantages et est également exonéré d’impôts.
Enfin, veillez à programmer vos véritables virements avant le 31 décembre pour bénéficier de ces avantages. Préparez un virement instantané si vous êtes pressé ou si vous craignez de rater la date limite. Souvenez-vous, un virement fait à temps vaut mieux qu’une quinzaine perdue.