Participation et intéressement lors de votre départ de l’entreprise :
- Les primes sont versées en mai au titre de l’exercice précédent.
- Vous devez avoir été présent au moins trois mois pour en bénéficier.
- Si vous quittez l’entreprise, vous récupérez vos primes au prorata des mois travaillés.
- Ces sommes sont des revenus imposables à déclarer au fisc.
- Si vous utilisez le PEE, aucune imposition sur le revenu des sommes versées.
- Les gains restent soumis aux prélèvements sociaux (17,2%).
- Attention : le déblocage par cessation du contrat ne peut être utilisé qu’une fois !
Pour plus de détails sur vos droits, consultez ces guides pratiques :
Académie de Grenoble,
Académie d’Aix-Marseille,
Académie de Rennes
et votre salaire net !
| Situation | Droit au versement | Conséquences fiscales | Conseils pratiques |
|---|---|---|---|
| Démission ou licenciement | Droit de percevoir les primes d’intéressement et de participation. | Les sommes reçues sont à déclarer comme un revenu imposable. | Vérifiez votre bulletin d’intéressement pour faire votre choix. |
| Cessation du contrat de travail | Droit au déblocage anticipé du PEE sans imposition des sommes. | Les plus-values restent soumises aux prélèvements sociaux (17,2%). | Privilégiez le PEE pour éviter l’impôt sur le revenu. |
| Demande de versement lors du départ | Versement unique de l’épargne salariale. | Les montants perçus sont imposables. | Pensez à planifier votre demande pour éviter la double imposition. |
| Mes autres motifs de déblocage | Mariage, achat de résidence principale, surendettement, etc. | Pas d’imposition initiale sur les sommes. | Consultez les cas de déblocage applicables. |
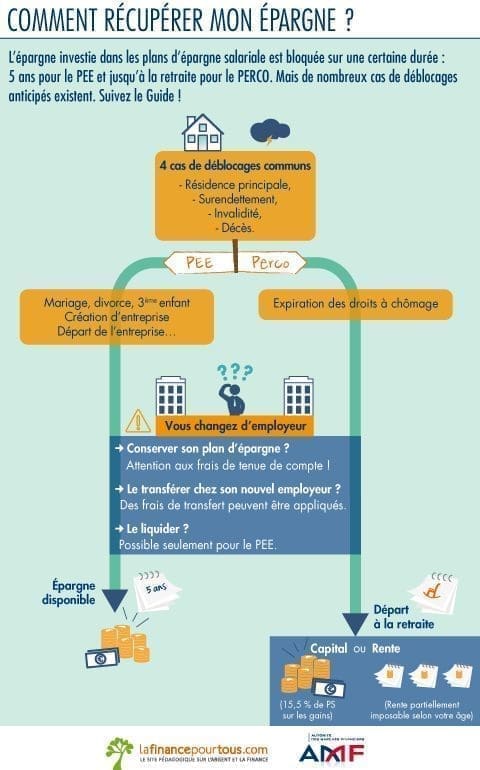
Lorsqu’un salarié envisage de quitter son entreprise, une question demeure : que se passe-t-il avec la participation et l’intéressement? Ces deux dispositifs peuvent avoir des implications fiscales et financières importantes. Explorons ensemble les règles qui régissent ces primes, afin que vous puissiez gérer au mieux votre départ et toutes les décisions qui en découlent.
Qu’est-ce que la participation et l’intéressement?
La participation et l’intéressement sont des dispositifs de rémunération variable liés aux résultats de l’entreprise. Tandis que la participation repose sur le partage des bénéfices, l’intéressement est directement lié à certains objectifs, comme la performance ou l’atteinte de critères préétablis.
Ces deux dispositifs sont facultatifs pour l’employeur, mais une fois mis en place, ils sont souvent perçus comme des avantages significatifs par les employés. Lors de votre départ, ces primes peuvent être rémunérées, mais leur traitement fiscal dépend de plusieurs facteurs.
Les conséquences lors du départ de l’entreprise
Lorsqu’un salarié quitte son entreprise, que ce soit par démission ou licenciement, il a le droit de percevoir les sommes dues au titre de la participation et de l’intéressement. Cependant, plusieurs éléments doivent être considérés en matière de fiscalité.
Récupération des sommes dues
- Les primes d’intéressement et de participation sont généralement versées dans le mois de mai, au titre de l’exercice fiscal précédant votre départ.
- Il est nécessaire d’avoir été présent au moins trois mois au cours de l’année pour bénéficier de ces primes.
« Vous avez quitté l’entreprise en août 2024? En 2025, vous toucherez votre prime d’intéressement calculée au prorata des mois passés en 2024. » – Expert financier
Impact fiscal de la perception directe
Lorsque vous choisissez de percevoir immédiatement vos primes, cela s’apparente à un revenu imposable. Ces sommes doivent donc être déclarées au fisc et seront ajoutées à vos autres revenus imposables. Par conséquent, elles sont soumises à l’Impôt progressif sur les revenus.
Pour gérer au mieux ces incidences, il peut s’avérer judicieux d’opter pour un versement via un plan d’épargne d’entreprise (PEE) pour bénéficier d’un traitement fiscal plus favorable.
Utiliser le PEE pour optimiser la fiscalité
Le plan d’épargne d’entreprise (PEE) permet un déblocage anticipé en cas de cessation de contrat de travail. Lors de cette opération, les sommes versées et les plus-values ne sont pas soumises à l’impôt sur le revenu. Seuls les gains restent passibles des prélèvements sociaux, fixés à 17,2 %.
Conditions de déblocage et limitations
Attention, une demande de déblocage liée à la cessation d’emploi ne peut être utilisée qu’une fois. Si vous choisissez de retirer votre épargne, le règlement se fera sous la forme d’un montant unique, ce qui peut entraîner des pertes sur les fonds non débloqués.
Les avoirs non retirés resteront disponibles après l’expiration des délais réglementaires ou de la survenance d’un autre événement déclencheur.
| Type de prime | Versement direct | Via PEE |
|---|---|---|
| Intéressement | Imposable | Non imposable |
| Participation | Imposable | Non imposable |
Cas particuliers et motifs de déblocage
Il est possible de demander un déblocage anticipé dans d’autres situations, telles que :
- Le mariage
- L’achat de la résidence principale
- Le surendettement
Conclusion des démarches
Comprendre la participation et l’intéressement lors de votre départ d’une entreprise est essentiel pour bien gérer ses finances. Ne négligez pas ces éléments qui peuvent avoir un impact sur votre situation économique. En cas de doute, consultez des experts ou des conseillers en gestion de patrimoine pour tirer pleinement parti de votre épargne. Chaque situation est unique et mérite d’être examinée de près.
Lorsque l’on quitte une entreprise, qu’il s’agisse d’une démission ou d’un licenciement, il est essentiel de bien comprendre les implications liées à l’intéressement et à la participation. Ces primes, qui récompensent l’implication des salariés dans la performance de l’entreprise, peuvent constituer une source de revenus non négligeable. Toutefois, il est crucial de connaître les modalités de versement et les conséquences fiscales qui en découlent.
En général, les primes d’intéressement et de participation sont versées au mois de mai de l’année suivante et requièrent une présence d’au moins trois mois durant l’année de référence. Cela signifie que si vous avez quitté l’entreprise en cours d’année, vous percevrez une somme au prorata des mois travaillés. Il est donc important de surveiller votre bulletin pour faire le bon choix, en fonction de votre situation fiscale.
Un point à ne pas négliger est le traitement fiscal des sommes perçues. Si vous choisissez de récupérer votre épargne directement, ces montants seront considérés comme des revenus imposables et s’ajouteront à votre déclaration de revenus, entraînant ainsi une imposition. En revanche, passer par le Plan d’Épargne Entreprise (PEE) permet de bénéficier d’un déblocage anticipé sans imposition immédiate, à l’exception des prélèvements sociaux sur les gains.
Il est également essentiel de garder à l’esprit que le déblocage de votre épargne salariale lors de votre départ de l’entreprise ne peut être sollicité qu’une seule fois. Les sommes non débloquées resteront indisponibles jusqu’à la fin des délais réglementaires. En étant bien informé des options qui s’offrent à vous, vous pourrez prendre des décisions éclairées et optimiser votre situation financière après votre départ de l’entreprise.